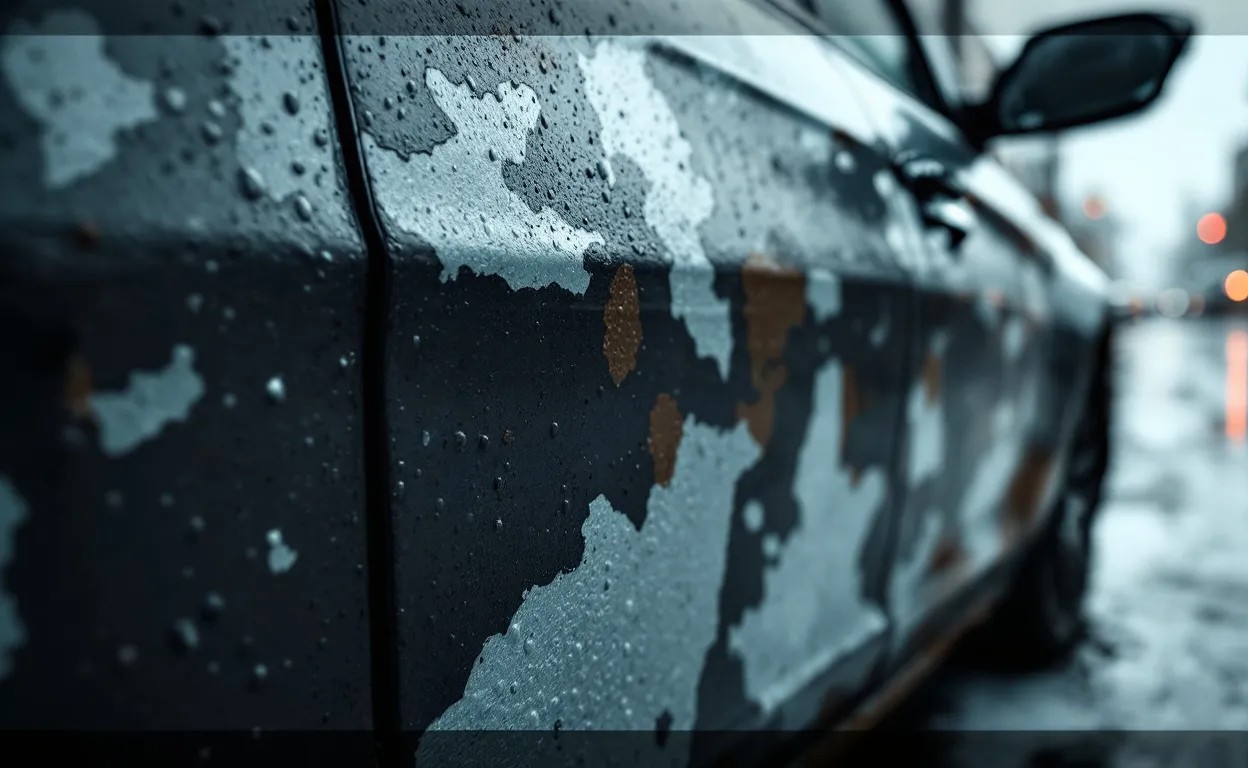
La peinture qui s’écaille peut rapidement devenir une source de tracas pour tout automobiliste, surtout si le problème se remarque soudainement sur la carrosserie. Face à cette situation, beaucoup se demandent si leur assurance auto va prendre en charge les réparations ou si cela reste entièrement à leur charge. Entre la garantie constructeur et la couverture tous risques, il n’est pas toujours simple de savoir vers quel dispositif se tourner en cas de dommages carrosserie.
Quelles situations d’écaillage de peinture sont couvertes ?
Pour bénéficier d’un remboursement assurance après un écaillage de la peinture, il faut d’abord déterminer la cause du problème. L’assurance auto prend en charge la peinture qui s’écaille essentiellement lorsque ce dommage résulte d’un sinistre déclaré et reconnu dans votre contrat, comme un accident ayant endommagé la carrosserie, des rayures et impacts dus à du vandalisme, des dégâts causés par la grêle, ou quand un tiers responsable a été identifié. Dans ces scénarios, une déclaration de sinistre auprès de votre assureur est indispensable pour enclencher la prise en charge des réparations.
En revanche, si la peinture présente ce défaut parce qu’elle vieillit, que le véhicule est exposé de manière prolongée au soleil, ou encore à cause d’une usure normale, aucune assurance auto classique ne prévoit un remboursement pour ces situations.
Ce type de dommage est plutôt considéré comme l’usure du temps et sort donc du champ de la prise en charge standard. Même constat pour un défaut de conformité ou de fabrication récent : ici, c’est plutôt la garantie constructeur qui intervient durant les premières années suivant l’achat, souvent entre 2 et 3 ans selon les marques.
Faut-il souscrire une couverture tous risques pour être indemnisé ?
Quels avantages par rapport à une assurance au tiers ?
La couverture tous risques offre une protection nettement plus large que celle proposée par une formule au tiers. Si vous avez opté pour une assurance auto adaptée à votre véhicule d’occasion, vos chances d’obtenir une prise en charge des réparations après un sinistre augmentent significativement. Cette option intègre la plupart des dommages carrosserie impliquant la peinture, pourvu qu’ils aient été causés par un événement garanti lié à votre police. Elle permet ainsi d’affronter avec plus de sérénité les imprévus tels que les rayures profondes apparues suite à un acte de malveillance, ou encore les conséquences concrètes d’une tempête de grêle.
Avec une assurance au tiers, il n’y a généralement aucune indemnisation pour l’apparition d’une peinture qui s’écaille sur son propre véhicule, même après un incident. Ce niveau de garantie se focalise quasi uniquement sur les dégâts provoqués à autrui et aux autres véhicules. Pour toute rayure ou impact touchant la carrosserie de sa propre voiture, il faudra compter sur des assurances plus complètes ou se tourner vers le constructeur si le défaut apparaît précocement.
Quand privilégier la garantie constructeur ?

Si votre véhicule affiche moins de deux ou trois ans et que le problème de peinture s’écaille sans raison apparente, la première démarche à privilégier consiste à solliciter la garantie constructeur. Cette garantie vise justement à couvrir les défauts de conformité ou de fabrication intervenus peu après la mise en circulation. Selon les marques, elle fonctionne sur présentation d’un dossier prouvant l’absence de choc ou de mauvaise utilisation du véhicule.
Parfois, cette procédure permet d’éviter d’avoir recours à son assurance auto, limitant ainsi les démarches administratives et l’impact possible sur le bonus-malus. Il suffit alors de faire constater le défaut chez un professionnel agréé qui évaluera si l’anomalie relève bel et bien du périmètre couvert par la garantie constructeur. Si jamais la garantie constructeur ou l’assurance ne permettent pas de réparation économique, sachez qu’il existe des solutions pour repeindre sa voiture à moindre coût grâce à quelques astuces pratiques.
- Écaillage suite à accident ou vandalisme : déclaration de sinistre à prévoir, prise en charge possible avec tous risques.
- Défaut de fabrication découvert rapidement : se référer à la garantie constructeur pour prendre en charge les travaux.
- Usure naturelle ou exposition prolongée : généralement exclue du remboursement assurance auto.
- Assurance au tiers : ne couvre pas les dommages peinture de votre propre véhicule.
- Couverture tous risques : recommandée pour obtenir réparation rapide de la carrosserie après sinistre reconnu.
Mieux vaut donc vérifier régulièrement l’état de la peinture et relire attentivement les clauses de votre contrat d’assurance auto. Un détail important à garder en tête : ni la simple apparition d’écaillage avec le temps, ni la finition d’origine imparfaite déjà signalée sur des forums ne peuvent ouvrir droit à une prise en charge par voie assurantielle classique.